
티스토리 뷰
2026 청년미래적금 vs 도약계좌 갈아타기 총정리 (해지 손해 비교)
JSB-tech 2025. 11. 7. 16:09반응형
2026 청년미래적금 vs 도약계좌 갈아타기 (해지 손해 총정리)
청년희망적금 만기 후, 새롭게 출시된 **'청년미래적금'**으로 갈아타야 할지, 아니면 기존 **'청년도약계좌'**를 유지해야 할지 고민이신가요?
3년 적금 vs 5년 적금 중 나에게 가장 유리한 정부 지원금 혜택과 해지 시 발생하는 손해를 완벽하게 비교해 드립니다.
✔ 3년 안에 목돈이 필요하다면? 👉 청년미래적금 환승 권장
✔ 5년 유지 가능! 최대 수익이 목표라면? 👉 청년도약계좌 유지가 정답
✔ 5년 유지 가능! 최대 수익이 목표라면? 👉 청년도약계좌 유지가 정답
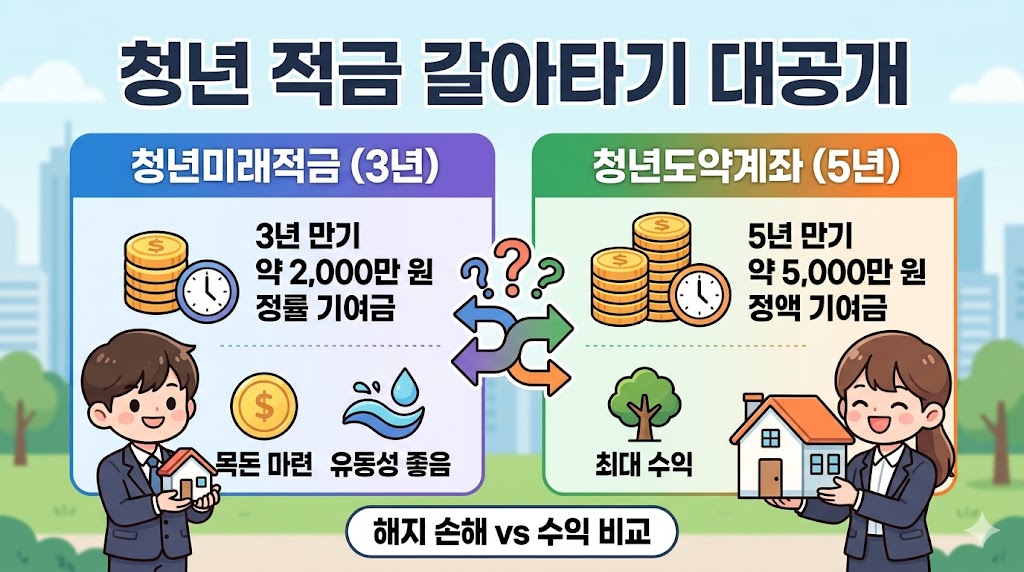
1. 청년 적금 핵심 비교 (3년 vs 5년)
가장 큰 차이는 **'납입 기간'**과 **'지원 방식'**입니다. 내 자금 운용 계획에 맞는 상품을 선택하는 것이 최우선입니다.
| 구분 | 청년미래적금 (3년) | 청년도약계좌 (5년) |
|---|---|---|
| 지원 방식 | 정률제 (납입액 대비 %) | 정액제 (월 최대 2.4만) |
| 정부 기여금 | 3년 유지 시 전액 지급 | 5년 유지 필수 |
| 최종 목표액 | 약 2,000만 원 내외 | 약 5,000만 원 내외 |
2. 청년미래적금 갈아타기 조건 및 해지 손해
기존 청년도약계좌를 해지하고 미래적금으로 갈아탈 때는 반드시 아래 3가지를 체크하여 **'해지 손해'**를 방어해야 합니다.
- 중도해지 시 기여금 반환: 특별 사유(결혼, 주택구입 등) 없이 해지하면 기존에 받은 정부 기여금과 비과세 혜택을 뱉어내야 할 수 있습니다.
- 계좌 유지 기간 확인: 도약계좌 가입 후 3년이 지났다면 특별 중도해지 요건을 적용받아 손해를 최소화할 수 있는지 은행에 먼저 확인해야 합니다.
- 소득 요건 재심사: 미래적금 가입 시점의 소득이 가입 기준을 초과하면 갈아타기 자체가 불가능할 수 있습니다.
3. 5월 신청 일정 및 갈아타기 절차
결정을 내리셨다면, 이번 달 가입 기간을 놓치지 않는 것이 중요합니다. **매월 초 영업일**부터 신청이 가능합니다.
4. 함께 챙겨야 할 2026 청년 주거 정책
적금뿐만 아니라 매달 나가는 월세를 지원받으면 목돈 마련 속도가 2배 빨라집니다.
🏠 매달 20만 원 월세 지원금, 중복 수급 가능할까? 청년 월세 지원 대상과 주거급여 차이점을 1분 만에 완벽 비교해 드립니다. 🛡️ 무직자도 가능한 HUG 안심전세대출 승인 꿀팁 전세금 떼일 걱정 없는 HUG 전세대출, 소득 없는 취준생도 가능한 한도를 확인하세요.
※ 본 포스팅은 2026년 정부 정책 흐름을 바탕으로 작성되었습니다. 세부 사항은 금융위원회 공식 공고를 통해 최종 확인하시기 바랍니다.
반응형
'복지' 카테고리의 다른 글
| 2026 민생지원금 소득 하위 70% 건보료 기준표|직장인·맞벌이 대상 조회 (0) | 2026.04.07 |
|---|---|
| 2026 청년월세지원 주거급여 중복 수급 가능할까? (차액 계산표 총정리) (0) | 2025.11.07 |
| 청년내일저축계좌 vs 청년미래적금|자산형성 지원금 완전 비교 (0) | 2025.11.07 |
| 정부지원금·복지 총정리|놓치는 이유 TOP3 + 빠른 신청 가이드 (0) | 2025.11.07 |
| 2026 국가장학금 탈락 사유 TOP 7 및 구제 신청 방법 (C학점 경고제) (0) | 2025.08.27 |
| 국가장학금 2차 지원구간 총정리 : 소득분위 확인 방법 (2) | 2025.08.26 |
댓글